自己破産ケース
ケース紹介
ケース紹介260 Aさんの事例
50代 /男性 / 会社員
借入の理由:住宅ローン
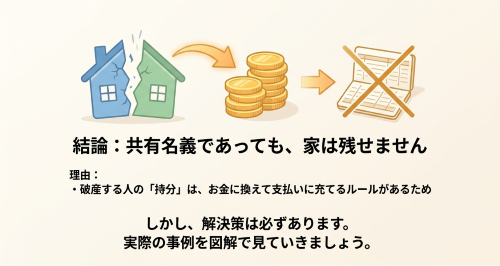
夫婦共有名義の自宅がある場合、自分だけが自己破産しても家を残せるとは限りません。
破産者本人の持分は破産財団に入り、実務では配偶者の持分とあわせて売却されるのが通常です。
この記事では、負債約3,600万円の事例をもとに、自宅売却、引越し費用、自由財産、税金滞納、家族の債務整理のポイントを解説します。
この記事は、
- 夫婦共有名義の自宅があり自己破産を検討している
- 配偶者にも借金があり家計全体の整理に悩んでいる
という人に役立つ内容です。

夫婦共有名義の自宅と自己破産
「家は妻との共有名義だから、自分だけが破産しても家は残せるのではないか」
自己破産をご検討中の方から、実際によくいただくご質問です。
先に結論をお伝えします。
共有名義であっても、破産する本人の持分は破産財団(債権者への配当に充てるために管財人が管理する財産)に組み入れられます。
ただし持分だけを買いたいという人はまず現れません。そのため実務では、配偶者の持分もあわせて建物ごと売却する方法が取られます。
今回ご紹介するのは、まさにその方法で自宅を売却し、免責許可決定まで至った事例です。
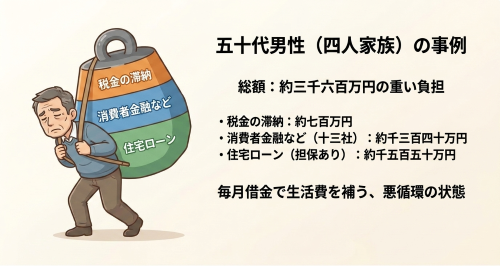
負債は約3,600万円
Aさんは神奈川県愛甲郡愛川町にお住まいの50代の男性です。
運送会社に勤務し、ダンプトラックの運転手として働いていました。同居家族は妻と成人したお子さん2人の4人世帯です。
当事務所への最初のご相談の際に、届出のあった債権を種類ごとに分けると、次のとおりです。
・住宅ローンなど自宅に抵当権が設定された債権 約1,550万円
・消費者金融やクレジットカードなど担保のない借金 約1,340万円(13社)
・税金の滞納 約700万円
合計するとおよそ3,600万円になります。
ギャンブルや浪費といった事情はありません。手取り月収25万円ほどで4人家族を支えながら、住宅ローンと13社への返済を続けるうちに、生活費そのものを借入れで埋める状態になっていました。
相談の時点でAさんは、勤務先から給料を前借りしていました。給料日の前に会社からお金を借り、次の給料で返し、また足りなくなって借りる。この繰り返しが常態化していたのです。
家計を圧迫していたのは、妻の返済だった
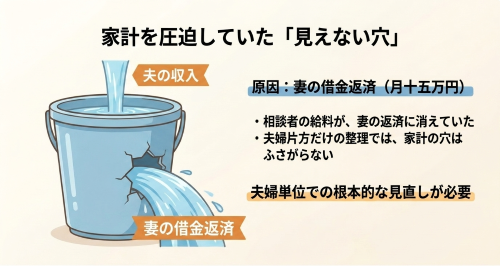
Aさんの家計を詳しく調べると、支出のなかに月15万円もの「妻の返済」がありました。妻にも約300万円の借金があり、その返済額が妻自身の収入を上回っていたのです。
つまり、Aさんの給料が妻の返済に回っている状態でした。ここに、この事案の難しさがありました。妻がご自身の債務整理を決断されていなかったため、Aさんだけを先行して整理せざるを得なかったのです。
裁判所からも、この点について説明を求められました。
当事務所からは、負債額がより大きいAさんの手続きを先行させる必要があること、同一家計である以上は妻の返済分の支出もやむを得ないことを報告しています。
ただ、夫婦のどちらか一方だけを整理しても、家計の穴はふさがりません。
この事案は最終的に、妻も別途破産を申し立てる形で決着しました。
自己破産と家族の債務整理
多くの裁判所ではこのように、同居家族に借金がある場合、債務整理をしないのかという質問が来ます。
任意整理などで整理をしている場合にはその旨の回答をしますし、自己破産予定などであればそのもの、その内容を伝えることになります。
家族の借金が、車のローンや奨学金など債務整理をする必要性が低いような場合には、そのような内容を報告し、手続きが進められることも多いです。
ただ、家族の債務整理について何も考えていないと、家計収支の改善に不安を抱かれ、手続きが進まなくなる可能性があります。
同居家族の借金についても全体的な対応が必要になってきます。
申立てまで約1年
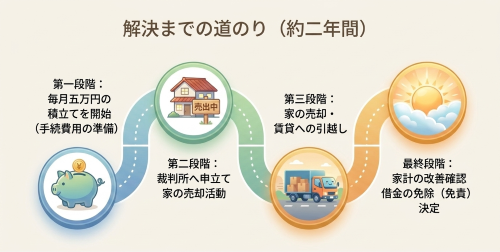
ご相談から実際の申立てまで、およそ1年1か月かかっています。
理由は2つありました。
1つは費用です。自宅という換価すべき財産がある点や他の事情から、この事案は管財事件(破産管財人が選任され、財産の調査と換価を行う手続き)になることが確実でした。
管財事件では、弁護士費用とは別に、裁判所へ納める予納金が必要になります。
Aさんには手元資金がまったくなかったため、毎月5万円ずつ積み立てながら申立ての準備を進めました。
もう1つは、自宅からの転居です。破産管財人が自宅を売却する以上、いずれは退去することになります。
当事務所からは早めの転居をお勧めしていました。しかしAさんには引越し費用を用意する余裕がない等の事情で、結局、自宅に住んだままで申立てを行うことになりました。
売却活動の進み具合によっては急に退去が必要になる可能性があることを、事前に十分ご説明したうえでの判断です。
申立ての直前には、愛川町による自宅への参加差押(滞納した税金を回収するために、すでに差押えが入っている不動産へ重ねて行う差押え)も判明しました。
抵当権に加えて町の差押えまで入った不動産を、どう処分するか。この点が手続きの中心になりました。
管財人と妻が売主になる
Aさんの自宅は、土地の名義はAさんが7分の4、妻が7分の3の共有です。建物はAさんの単独名義でした。
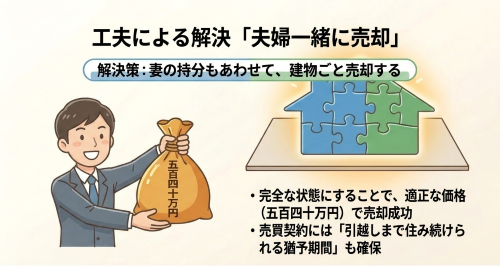
破産管財人は、妻とともに売主となる形で買主と売買契約を締結しました。
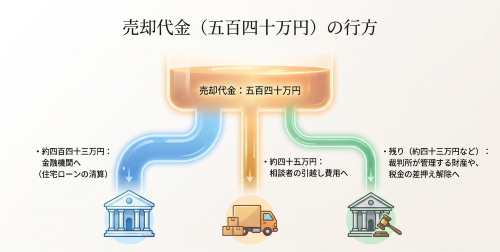
売却価格は合計540万円です。
この「妻とともに売主になる」という点が、共有名義の不動産を処分するときの実務上の工夫です。
Aさんの持分だけを切り出して売っても、買い手は自由に土地を使えません。そのため買い手がつかないか、ついても著しく安くなります。妻の持分もあわせて完全な所有権として売ることで、はじめてまともな価格がつくのです。
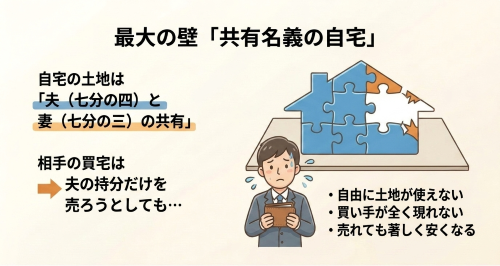
売買契約書には、契約日の翌日から10日間、妻とその家族が建物に住み続けられるという明渡し猶予の条項が入りました。買主にすぐ引き渡すのではなく、実際に引っ越すための時間を確保したものです。
売却代金540万円の使い道は次のとおりです。
抵当権を持つ金融機関に約443万円を支払い、登記費用や火災保険料などの経費を差し引いた残り437,500円が破産財団に組み入れられました。町の差押えについても、解除料を支払って抹消しています。
自己破産での任意売却と引越し費用
自宅を失う以上、Aさん一家は新しい住まいを探さなければなりません。
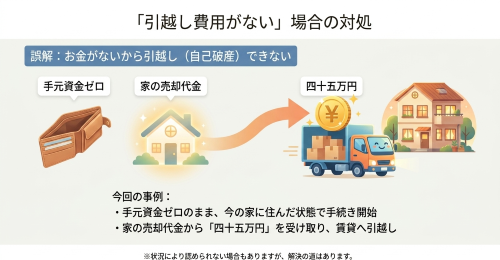
しかし手元にお金はありませんでした。
ここで機能したのが、売却代金からの転居費用の交付です。
破産管財人から45万円が支払われ、Aさんはこの資金でアパートの初期費用と引越し費用をまかない、同じ愛川町内の賃貸住宅へ転居しています。
自宅の売却は、破産者にとって財産を失う出来事です。
しかし同時に、住宅ローンの返済も固定資産税の負担も、そこで終わります。今回のように転居費用が売却代金から出れば、次の生活へ移るための現実的な足がかりになります。
もっとも、このような転居費用の支出は必ず認められるものではありません。抵当権者や破産管財人が認めなければ支出として認められません。破産者家計の収入、財産などの事情から例外的に認められることもある、という程度のものと考えておいたほうが良いでしょう。
自由財産
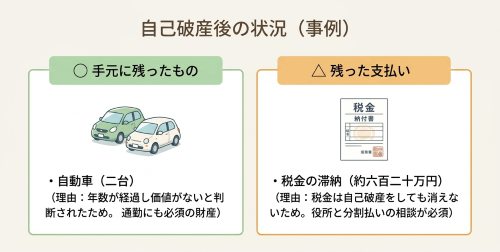
なお、Aさんが所有していた自動車2台は、手元に残りました。
平成16年式の普通乗用車と令和3年式の軽貨物車で、破産管財人が「換価価値なし」と判断し、財団から放棄する許可を裁判所から得ています。
Aさんも妻も通勤に車を使っており、車がなければ働けません。この2台がなぜ必要なのかは、申立ての段階で裁判所へ書面で説明していました。
このほか、預金、保険等の数万円の財産については自由財産の拡張(本来なら財団に入る財産を、生活再建のために破産者の手元に残す裁判所の判断)が認められています。
3回の債権者集会を経て、免責許可決定へ
この事案では、債権者集会が3回にわたって開かれました。不動産の売却と明渡しが完了するまで、手続きを終わらせられなかったためです。
その間、Aさんには7か月分の家計収支表を提出していただきました。管財人はこの家計表を見て、経済的な立ち直りが見込めるかどうかを判断します。
最後の集会に提出された調査報告書で、管財人は「免責不許可事由はない」と意見を述べました。
加えて、家計についてこう付け加えています。妻が債務整理を決断したことで収支が改善した。今後の家計は安定し、経済的更生が見込まれる。
この報告書の内容を踏まえ、横浜地方裁判所小田原支部は破産手続廃止決定と免責許可決定を出しました。財団に組み入れられた資金は手続費用に充てられ、一般の債権者への配当はありませんでした。ご相談からおよそ1年11か月での解決です。
このケースから分かるポイント
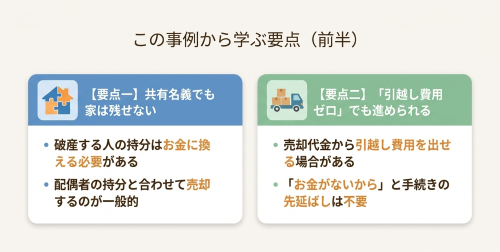
【ポイント1】共有名義でも、自宅は残せません
「共有名義なら大丈夫」という理解は誤りです。破産者の持分は破産財団に入り、換価の対象になります。今回のように、配偶者の持分とあわせて売却するのが一般的な処理です。ただし持分の割合に応じた代金は配偶者に帰属しますので、配偶者が一方的に損をするわけではありません。
【ポイント2】引越し費用がないことは、破産できない理由になりません
Aさんは、引越し費用がないという理由で自宅に住み続けたまま申立てを行いました。
そして売却代金から45万円の転居費用の交付を受け、転居しています。「先に引っ越さなければ破産できない」と思い込んで手続きを先延ばしにする必要はありません。
【ポイント3】税金の滞納は、免責されても消えません
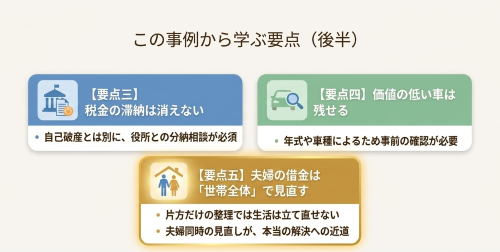
自己破産で免責が認められても、税金は支払義務が残ります。これを非免責債権といいます。今回の事案でも、破産手続の終了にあたって、税務署と町役場には「非免責債権を有する債権者」として、一般の債権者とは別の通知を送っています。約620万円の滞納分は、免責許可決定後もAさんの負担として残りました。滞納が続いている場合は、破産と並行して役所の徴収担当と分納の相談をする必要があります。
【ポイント4】価値の低い車は、手元に残せることがあります
自動車があるとすべて処分されると思われがちですが、そうではありません。初度登録から年数が経ち、売っても値がつかない車は、管財人が財団から放棄することがあります。今回は普通車と軽貨物車の2台がいずれも手元に残りました。ただし放棄されるかどうかは車の年式・車種・走行距離によりますので、事前にお車の情報をお知らせください。
【ポイント5】夫婦のどちらか一方だけの整理では、生活は立て直せません
Aさんの家計を圧迫していたのは、ご自身の返済ではなく妻の返済でした。
同じ家計で暮らしている以上、片方だけを整理しても支出の構造は変わりません。
実際に収支が改善したのは、妻が債務整理を決断した後です。ご夫婦それぞれに借金がある場合は、はじめから両方の見通しを立てて進めることをお勧めします。
共有不動産がある自己破産相談・依頼も対応しています。ご相談は無料で受け付けています。
以下のボタンよりお申し込みください。