自己破産ケース
ケース紹介
ケース紹介262 Bさんの事例

30代 /女性 / 無職
借入の理由:過去の生活費
結婚を控え、長年放置していた借金を整理したい。
でも、借入先や残高も分からず、督促状を開くのが怖い。そんなときは、すべてをすぐに返済・自己破産するのではなく、まず取引履歴や判決の有無を調べることが大切です。
この記事では、婚約中の女性の事例をもとに、時効の援用ができた借金とできなかった借金の見分け方、自己破産へ切り替えた経緯、ゲーム課金や婚約者への影響を解説します。
この記事は、
- 結婚前に長年放置した借金を整理したい人
- 自己破産による婚約者への影響が気になる人
という人に役立つ内容です。

結婚前に放置借金を整理|時効の援用と自己破産
「結婚する前に、昔の借金をきれいにしてほしい」。
婚約者からそう言われたものの、何社から借りていたのかも、今いくら残っているのかも分からない。
債権回収会社から届く督促状を開けるのが怖くて、引き出しにしまったままにしている。
そんな相談も多いです。
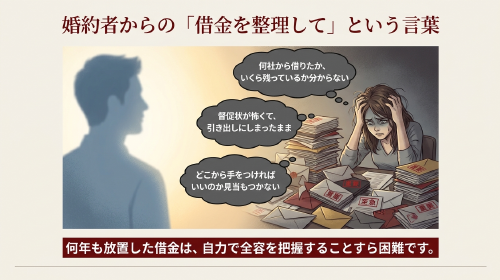
何年も放置した借金は、消滅時効で消せるものと消せないものに分かれます。
時効で消せるものは先に消し、消せないものだけを自己破産で整理すれば、結婚前に借金をゼロにできます。
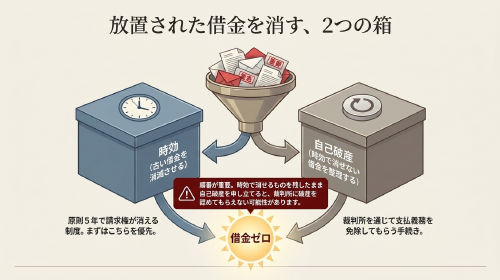
今回ご紹介する事例でも、この2つを組み合わせ、管財事件にならずに免責許可決定を得ました。
この記事では、婚約中の女性Bさんのご依頼を例に、最初に時効の援用を考えた理由、時効が使えなかった借金があった理由、自己破産に切り替えて同時廃止で終わるまでの流れを順にご説明します。
最近のゲーム課金があった場合の注意点や、婚約者に影響が出るのかどうかにも触れます。
婚約者からの「借金を整理してほしい」がきっかけ
Bさんは神奈川県にお住まいの女性です。
婚約者と同居し、結婚に向けて話を進めていました。
その婚約者から「費用はこちらで出すから、結婚前に過去の借金を整理してほしい」と言われたことが、当事務所へのご相談のきっかけでした。
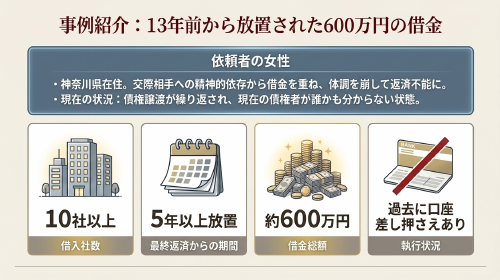
借金が始まったのは、相談の約13年前です。当時交際していた男性に精神的に強く依存しており、相手のためや2人の生活費のために借入れを重ねていきました。相手が自分名義で携帯電話を契約できなかったため、Bさんの名義で契約したこともあります。その相手とは、のちに連絡が取れなくなりました。
その後、Bさんは体調を崩して働けなくなり、返済は止まりました。借金はそのまま長期間放置され、多くの債権は元の消費者金融やカード会社から債権回収会社に移っていました。
最も大きな債権は、遅延損害金を含めて約600万円に膨らんでいました。
相談の時点で分かっていたのは、次のような状況です。
・債権者は消費者金融、クレジットカード会社、携帯電話会社、後払い決済サービスなど10社を超える
・多くは最後の返済から5年以上が過ぎている
・債権譲渡が繰り返され、今どこが債権者なのか分からないものがある
・過去に一度、預金口座を差し押さえられたことがある
最初の方針は「時効の援用」だった
ご相談の時点では、自己破産ではなく、消滅時効の援用で解決する方針を立てました。最後の返済から5年以上たった借金が多かったからです。
差し押さえの話は気にはなりましたが、どこの債権者か特定できておらず、少額の債権者であれば、そこだけ支払い、他を消滅時効援用で破産をせずに解決できる可能性もありました。
消滅時効とは、債権者が一定の期間権利を使わないと、借金を請求する権利が消える制度です。
消費者金融やカード会社からの借金は、原則として5年で時効にかかります。ただし、期間が過ぎただけでは借金は消えません。「時効の利益を受けます」と債権者に伝える援用の手続きが必要です(民法145条)。
Bさんご本人は当初、「破産で全部きれいにしたい」と希望されていました。それでも時効調査を優先したのには、2つの理由があります。
1つ目は、時効で消える借金を残したまま破産を申し立てた場合、裁判所から「なぜ時効を援用しないのか」と問われるからです。仮に600万円の借金が時効で消えれば、残る借金は数十万円です。その程度なら婚約者の援助で返せると判断され、そもそも破産が認められない可能性がありました。
2つ目は、古い借金が多数残った状態で申し立てると、取引の経緯によっては管財事件(裁判所が選んだ破産管財人が財産や借金の経緯を調査する手続き)になりやすいからです。
管財事件になると、弁護士費用とは別に裁判所へ納める予納金が20万円以上かかり、期間も延びます。
信用情報の開示と受任通知
時効が使えるかどうかを判断するには、まず借金の全体像をつかむ必要があります。Bさんの場合、ご本人の記憶だけでは債権者を特定しきれませんでした。
そこで、CICとJICCという2つの信用情報機関に情報の開示を請求しました。信用情報には、どの会社とどんな契約をし、いつから延滞しているかが記録されています。Bさんの開示結果からは、ご本人が忘れていた携帯電話会社との契約が見つかりました。
次に、判明した債権者に弁護士から受任通知(弁護士が依頼を受けたことを知らせ、取引履歴の開示を求める通知)を送りました。
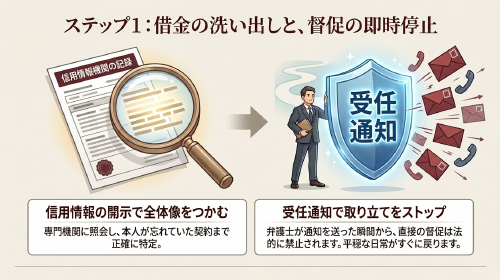
受任通知が届くと、貸金業者やその債権を譲り受けた回収会社は、本人に直接取り立てることができなくなります。Bさんのもとに届いていた督促も、この時点で止まりました。
各社から取引履歴が返ってくるまでには、早い会社で数週間、遅い会社では2か月ほどかかりました。返ってきた履歴をもとに、最終取引日、裁判の有無、差押えの有無を1社ずつ確認していきます。
確定判決があり、時効にならなかった借金
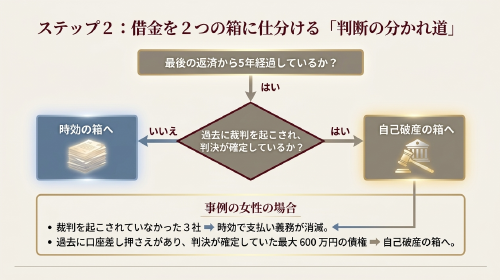
調査の結果、最も大きな約600万円の債権を含む何件かは、過去に裁判を起こされて判決が確定していることが分かりました。Bさんには裁判所から書類を受け取った記憶がほとんどありませんでしたが、債権者から判決の写しが届き、確認できました。
判決が確定すると、時効期間は5年から10年に延びます。さらに、判決にもとづいて預金口座の差押えなどを受けると、時効はそこから数え直しになります。これを時効の更新といいます。
Bさんが過去に口座の差押えを受けていたことも、判決が出ていることをうかがわせる事情でした。
つまり、「最後に返してから5年以上たっている」というだけでは、時効が成立しているとは言えません。
口座を差し押さえられた経験がある方や、裁判所から封筒が届いた覚えがある方は、判決が出ている可能性が高いと考えてください。
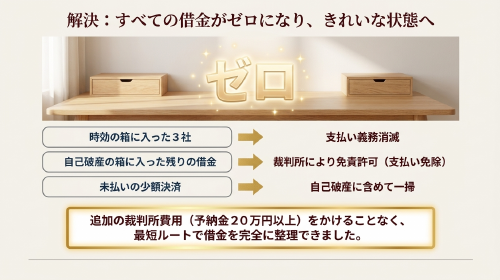
一方で、裁判を起こされていなかったカード会社など3社については、時効が成立していました。この3社には時効援用の通知を送り、支払義務を消しました。
時効で消えなかった借金と、少額の未払いをまとめて自己破産へ
最大の債権が時効で消えないと分かった時点で、方針を自己破産に切り替えました。
約600万円の借金は、収入の乏しいBさんが返せる金額ではありません。
自己破産の対象にしたのは、次の2種類です。
・ 判決が確定していて時効にならなかった借金
・ 時効期間がまだ過ぎていない比較的新しい借金と、携帯電話代や後払い決済サービスの少額の未払い
時効で消した3社は、破産の債権者一覧表には載せていません。援用によって、すでに支払義務がなくなっているからです。
この段階で特に気を付けたのが、債権者の漏れです。破産手続きでは、すべての債権者を一覧表に載せるのが原則です。知りながら載せなかった債権者への借金は、免責が認められても消えません。
Bさんの場合、昔使っていたかもしれない後払いサービスやプリペイドカードのアプリについても、履歴を取り寄せたりご本人に利用状況を確認してもらったりして、載せるべきかどうかを1社ずつ判断しました。
最近のゲーム課金があっても、同時廃止
申立ての準備で家計や通帳を確認すると、最近までソーシャルゲームへの課金や、携帯電話料金と合算して払うキャリア決済の利用があったことが分かりました。
自己破産では、浪費によって借金を増やしたことが、免責を認めない理由(免責不許可事由)の1つになっています(破産法252条1項4号)。
ゲーム課金はこの「浪費」と見られるおそれがあり、事情によっては管財事件となって、管財人の調査を受けることもあります。
そこで、Bさんの件では次の3点を整理して対応しました。
1つ目は、金額と使い道です。課金の額は月2万円程度で、一部はゲーム関係の仕事で収入を得るための経費でした。
2つ目は、借金との関係です。借金の大部分は10年以上前の交際相手とのことが原因で、最近の課金によって借金が膨らんだわけではありません。
3つ目は、今後の使い方です。キャリア決済は後払いのため、実質的には借入れと同じ扱いになります。このため手続き中は利用をやめていただき、婚約者名義のカードを借りて使うことも控えるようお願いしました。
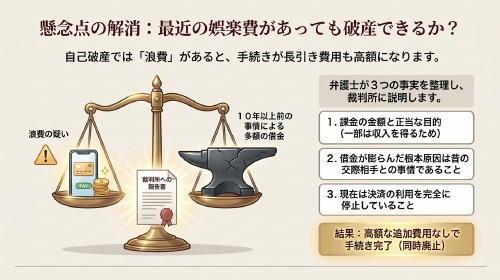
通帳の入出金のうち説明が必要なもの(フリマアプリの売上、個人名での入金など)も、1件ずつ内容を確認しました。これらは報告書にまとめ、裁判所に提出しています。
その結果、管財人は選任されず、破産手続きの開始と同時に手続きを終える同時廃止で進みました。その後、免責許可決定も得ています。時効で消した3社とあわせて、Bさんの借金はすべて支払義務がなくなりました。
婚約者にはどんな影響があるのでしょうか
婚約中の方が一番気にされるのは、相手への影響だと思います。
結論から言うと、婚約者が保証人になっていない限り、婚約者に支払義務が移ることはありません。破産しても戸籍や住民票には記載されず、婚約者の信用情報にも影響しません。
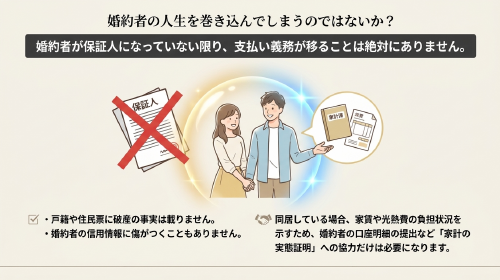
ただし、同居している場合は、婚約者にも協力をお願いする場面があります。
Bさんの件では、家賃や光熱費を婚約者が負担していたため、家計の実態を示す資料として婚約者の口座の取引明細も提出しました。
弁護士費用を婚約者が出した場合は、「援助」として家計に記載します。
こうした資料が必要になる場合があることを、最初に婚約者へ伝えておくと、話がスムーズに進みます。
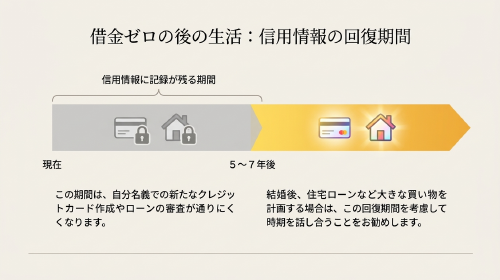
なお、ご本人の信用情報には破産の記録が5ー7年程度残ります。その間は、ご本人名義での新たなローンやクレジットカードの審査が通りにくくなります。住宅ローンなど結婚後の大きな買い物の予定がある場合は、その時期も含めてご相談ください。
督促が届いている方が、今日からできること
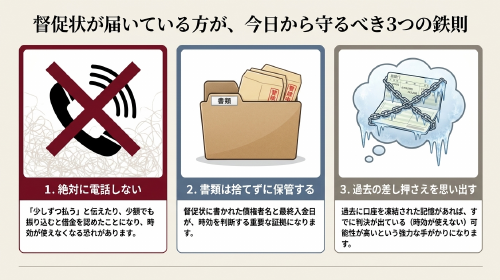
古い借金の督促が届いているなら、まず次の3つを守ってください。
1. 督促状の連絡先に電話をしない。
「少しずつなら払います」と言ったり、1,000円だけ振り込んだりすると、借金を認めたことになります。時効の完成前なら期間が数え直しになり(民法152条)、完成後でも援用できなくなるおそれがあります(最判昭和41年4月20日)。
2. 督促状や裁判所からの書類を捨てずに、すべて1か所にまとめる。
書面に書かれた債権者名と最終入金日が、時効を判断する材料になります。
3. 過去に口座を差し押さえられたことがあるか、思い出しておく。
判決が出ているかどうかを見分ける手がかりになります。
時効で消せるか、破産が必要かは、取引履歴と判決の有無を調べなければ判断できません。Bさんの件でも、最初は時効で解決できる可能性があると考えていました。
しかし調査の結果、破産との組み合わせが必要になりました。
どちらになった場合でも、弁護士が受任通知を送った時点で督促は止まります。結婚を控えて借金をきれいにしたいとお考えの方は、手元の督促状をお持ちのうえ、ご相談ください。
結婚前の借金整理での自己破産相談・依頼も対応しています。ご相談は無料で受け付けています。
以下のボタンよりお申し込みください。